
Vente d’une maison saisie judiciairement : étapes
 Monique
•
25 septembre 2026
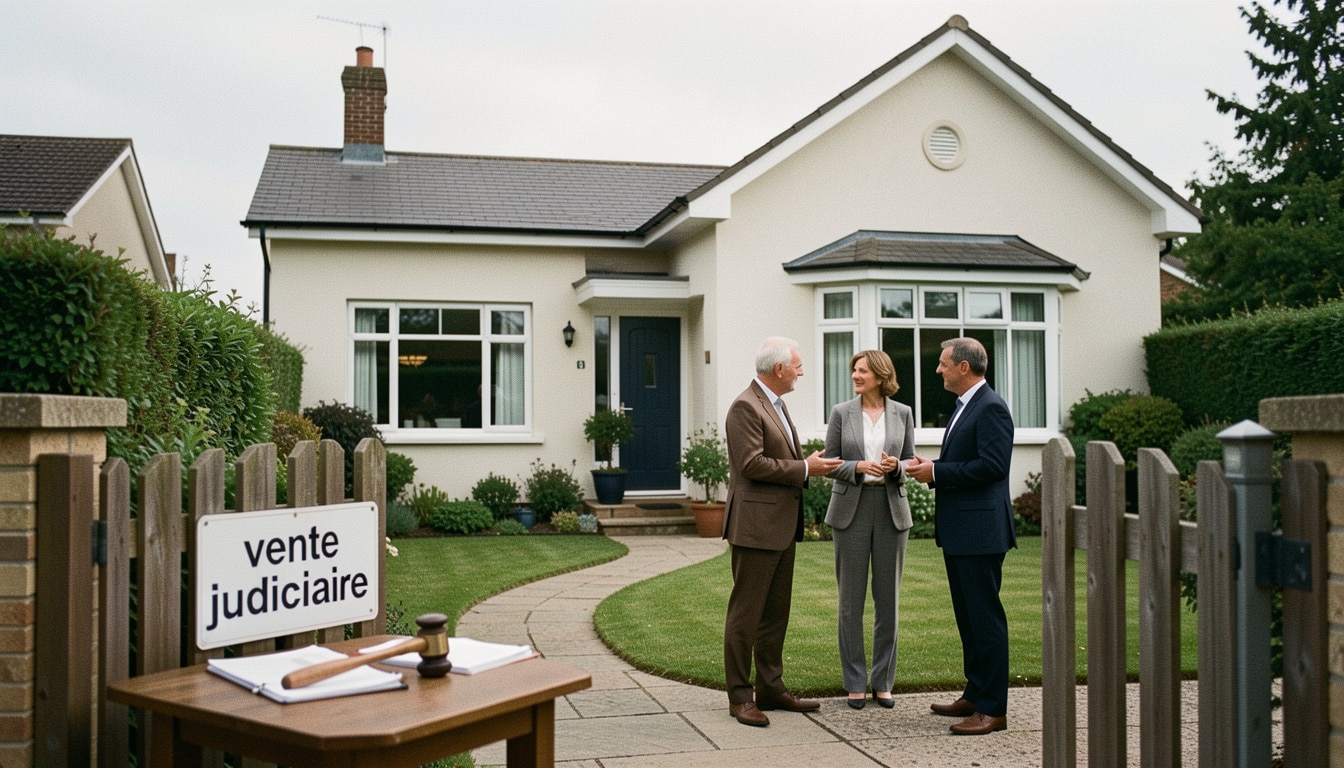
Quand les mensualités s’accumulent et qu’un propriétaire ne parvient plus à honorer ses engagements, la situation peut basculer vite. La vente maison saisie judiciaire représente alors une issue strictement encadrée, où le bien est vendu pour rembourser une dette, sous le contrôle du juge et du tribunal. Ce guide vous aide à comprendre les étapes, les acteurs et les points de vigilance, afin d’aborder une enchère avec des repères clairs et des réflexes utiles.
Dans ce cadre, la vente maison saisie judiciaire n’est pas une simple formalité : elle obéit à des règles précises, à des délais souvent courts et à une procédure publique. Vous allez voir comment elle se déroule, ce que vous devez vérifier avant d’enchérir, et comment éviter les pièges les plus fréquents.
Comprendre la saisie immobilière et ses mécanismes
La vente d’un bien saisi naît d’une saisie immobilière déclenchée par un créancier, souvent une banque, quand une dette n’est plus réglée. Le code de l’exécution prévoit un article de référence, et le juge du tribunal encadre la procédure pour protéger les droits de chacun. Dans un dossier immobilier, la vente peut mener à une adjudication après une phase amiable parfois tentée en amont. Le tribunal, le juge et le créancier jouent alors chacun leur rôle, avec une vente judiciaire qui diffère d’une vente classique. Pour approfondir ce sujet, consultez notre guide sur vente aux encheres toulouse immobilier.
Concrètement, la saisie peut viser une maison, puis la vente est organisée pour rembourser la dette. On parle aussi de vente aux enchères, d’adjudication ou, dans certains cas, de liquidation quand l’actif doit être cédé rapidement. La vente amiable reste possible dans certains dossiers, mais la vente judiciaire s’impose quand l’exécution forcée avance. Pour vous, la différence tient surtout au cadre : ici, la vente est publique, contrôlée et très formalisée.
Ce que recouvre réellement la saisie immobilière
La saisie immobilière désigne la prise de contrôle juridique d’un bien pour permettre sa vente et le paiement du créancier. Dans une vente de ce type, la maison n’est plus librement négociée par son propriétaire, et le tribunal fixe un cadre strict. Le juge vérifie la régularité de la procédure, puis la vente suit une logique d’exécution qui peut aboutir à une adjudication. Pour l’acheteur, cela signifie un immobilier accessible, mais sous surveillance judiciaire.
- La saisie vise un bien immobilier pour rembourser une dette.
- Le créancier peut être une banque, un organisme ou un particulier.
- Le tribunal contrôle la vente et la régularité de la procédure.
- L’adjudication attribue le bien au meilleur enchérisseur.
Pourquoi la vente judiciaire n’est pas une vente classique
La vente judiciaire ne se négocie pas comme une vente amiable entre particuliers. Le juge, le tribunal et l’article du code applicable imposent des délais, des formalités et une publicité spécifique. Une vente peut être mise en ligne ou publiée localement, mais elle reste encadrée par la justice. L’acheteur ne discute pas librement le prix : il participe à une enchère, avec une logique d’adjudication qui tranche avec la vente traditionnelle.
Quelles sont les étapes de la procédure jusqu’à l’audience ?
La procédure de saisie suit une chronologie précise, depuis le commandement de payer jusqu’à l’audience d’orientation. Après la mise en demeure, la vente est préparée, puis une publication légale informe le public de la date et du lieu. Le tribunal et le juge suivent le dossier, tandis qu’un notaire peut intervenir pour la publicité. Selon les cas, la vente se déroule en local, parfois avec une publication en ligne pour élargir l’information.
Le déroulé est simple à retenir : commandement, saisie, orientation, fixation, publication, audience. À chaque étape, une vente peut encore être encadrée ou ajustée par le juge. La charge de remettre les pièces au tribunal repose souvent sur les professionnels mandatés. Imaginez un propriétaire à Lyon : après plusieurs impayés, la banque lance la procédure, puis la date d’audience est fixée et publiée. Le dossier avance alors vers la vente publique.
Du commandement de payer à l’audience d’orientation
Le commandement de payer ouvre la procédure et laisse un délai au débiteur pour régulariser. Si rien n’est réglé, la saisie est engagée et le tribunal convoque une audience d’orientation. Le juge examine le dossier, vérifie la régularité et décide si la vente doit se poursuivre. Cette phase est décisive, car elle fixe la suite du calendrier et la forme de la vente.
Comment la date de vente est fixée et publiée
La date de vente est arrêtée par le tribunal après décision du juge, puis publiée pour informer les candidats. Cette publication peut apparaître en ligne et dans un support local, afin que le public connaisse les modalités. Le notaire ou l’avocat chargé du dossier veille à remettre les informations utiles. La vente devient alors visible, avec un calendrier précis jusqu’à l’audience d’adjudication.
Comment se déroule une adjudication immobilière
L’adjudication immobilière se déroule le jour de l’audience, devant le tribunal, avec des enchères successives portées par les enchérisseurs. Chaque enchère doit respecter un montant minimal et des règles de consignation. L’avocat représente l’enchérisseur, vérifie les frais et remet les offres au bon moment. Quand la dernière offre l’emporte, la vente est conclue et l’acquéreur devient l’adjudicataire.
Dans une vente immobilière judiciaire, le fonctionnement est très codifié : on mise, on attend, puis on surenchérit si nécessaire. Le chèque de consignation sert à prouver le sérieux du candidat, et les frais doivent être anticipés avant de payer le solde. Le bien est alors mis en vente dans un cadre public, sans négociation privée. Pour vous, cela veut dire qu’il faut arriver préparé, avec un avocat et un budget clair.
Le rôle de l’avocat pendant l’audience
L’avocat porte l’enchère au nom de son client et sécurise la vente pendant l’audience. Il vérifie la consignation, contrôle le chèque et suit les règles du tribunal. Sans lui, l’enchérisseur ne peut généralement pas participer. Son rôle est aussi de prévenir les erreurs de procédure, car une vente judiciaire ne laisse pas de place à l’improvisation.
| Étape | Ce qui se passe |
|---|---|
| Avant | Consultation du dossier, consignation, préparation du chèque |
| Pendant | Enchère, adjudication, désignation de l’adjudicataire |
| Après | Paiement du montant, frais, formalités de transfert |
Ce que doit payer l’adjudicataire après la vente
L’adjudicataire doit payer le prix retenu, puis les frais prévus par la procédure. Selon les cas, le paiement intervient dans un délai court, avec un chèque ou un virement validé par l’étude. L’acquéreur doit aussi régler les frais annexes, car la vente ne s’arrête pas au dernier coup de marteau. C’est souvent là que le budget réel se révèle plus élevé que prévu.
Quelles conditions pour participer à une vente judiciaire ?
Pour participer à une vente immobilière judiciaire, il faut d’abord vérifier sa solvabilité et préparer un dossier complet. L’avocat est souvent indispensable, et la consignation doit être disponible avant la vente. Le chèque de dépôt est demandé dans de nombreux cas, avec des frais à anticiper dès le départ. Une entreprise peut parfois acheter, mais le type d’acquéreur doit respecter les règles fixées pour la vente.
Il n’existe pas toujours d’inscription préalable, mais la consultation du dossier notarial reste essentielle. Le notaire ou l’étude notariale précise les pièces nécessaires, la date de vente et les conditions d’accès. Pour un achat public, vous devez pouvoir payer rapidement si vous remportez la vente. Vérifier votre financement avant la séance évite les mauvaises surprises et les engagements impossibles à tenir.
Les documents à préparer avant de se présenter
Les documents à préparer dépendent du dossier, mais l’étude notariale demande souvent une pièce d’identité, un justificatif de financement et les éléments liés à la consignation. L’avocat peut aussi réclamer un chèque de banque ou une attestation bancaire. Pour un achat immobilier sérieux, mieux vaut arriver avec tout le nécessaire, car une vente judiciaire laisse peu de marge. Une étude bien préparée évite les retards et les refus de participation.
La consignation et les règles financières à respecter
La consignation sert de garantie financière avant la vente. Elle peut prendre la forme d’un chèque ou d’un dépôt validé par l’étude notariale. Les frais de participation varient selon le dossier, mais il faut prévoir un budget de départ suffisant. L’acquéreur doit aussi être capable de payer le solde rapidement après l’adjudication. Sans cette préparation, la vente peut devenir inaccessible malgré une enchère gagnante.
Quels frais et quels risques faut-il anticiper
Les frais d’une vente immobilière judiciaire dépassent le seul prix d’adjudication. Il faut compter les frais d’avocat, les frais notariaux, les frais de publication et parfois des coûts liés à la procédure. Le tribunal et le juge ne fixent pas seulement un montant de départ : ils encadrent aussi des obligations qui pèsent sur l’acheteur. Une entreprise ou un particulier doit donc calculer l’ensemble avant d’acheter.
Le risque principal vient de l’état réel du bien et de son occupation possible. Une maison saisie peut rester habitée, et l’accès intérieur peut être limité avant la vente. Les frais cachés existent aussi : travaux, taxes, charges et délais de libération. Le code et l’article applicable rappellent que la vente judiciaire ne garantit pas un logement prêt à vivre. Vous devez donc raisonner en coût global, pas seulement en prix affiché.
Les frais visibles et les coûts cachés
Les frais visibles comprennent le prix d’adjudication, les frais d’étude, les frais notariaux et les débours liés à la vente. Les coûts cachés apparaissent ensuite : remise en état, impayés de charges, éventuels diagnostics manquants et délais supplémentaires. Une maison peut sembler attractive sur le papier, mais la vente finale peut coûter bien plus cher que prévu. Pour un achat immobilier, cette différence change tout.
Les principaux risques juridiques et matériels
Le risque juridique concerne la validité de la procédure et les délais imposés par le tribunal. Le risque matériel concerne l’état du bien, parfois ancien ou occupé. Dans certains cas, la saisie a été engagée à cause d’une dette importante, et la vente n’efface pas tous les problèmes. L’acheteur doit donc vérifier chaque pièce du dossier, car une vente forcée ne protège pas contre les mauvaises surprises.
Comment sécuriser son projet avant et après la vente ?
La sécurisation d’une vente immobilière passe d’abord par la lecture attentive du dossier et du cahier des conditions de vente. Le notaire, l’avocat et l’étude notariale aident à comprendre la date, la publication et les obligations financières. Avant l’adjudication, il faut vérifier le bien, le montant à engager et la capacité à payer. Après la vente, le suivi administratif doit rester rigoureux pour éviter les blocages.
Une vente réussie repose sur trois réflexes : préparer, vérifier, suivre. Le public voit souvent seulement l’enchère, mais l’essentiel se joue avant et après. L’adjudicataire doit ensuite remettre les documents demandés, payer les sommes dues et suivre les formalités de transfert. Si vous achetez une maison dans ce cadre, l’accompagnement par un avocat reste précieux, surtout pour un achat complexe ou une vente amiable qui a basculé en judiciaire.
Lire les documents avant d’enchérir
Lire les documents avant d’enchérir permet d’éviter une erreur de jugement. Le cahier des conditions de vente, le dossier notarial et les publications en ligne donnent les informations clés. L’étude notariale précise aussi les contraintes locales, les charges et les délais. Une vente immobilière bien préparée commence toujours par cette lecture attentive, car elle éclaire les risques réels et le prix à supporter.
Les bons réflexes après l’adjudication
Après l’adjudication, l’acquéreur doit suivre le calendrier de paiement, remettre les pièces demandées et rester en contact avec l’étude notariale. Le notaire peut aider à finaliser le transfert, tandis que l’avocat vérifie les dernières formalités. Si le bien est occupé, il faut anticiper la suite avec méthode. Une vente bien sécurisée après coup évite les retards et protège votre achat immobilier.
FAQ – Questions fréquentes sur l’achat d’un bien saisi
Peut-on participer sans avocat ?
Non, la vente passe en pratique par un avocat, car il porte l’enchère devant le tribunal et sécurise la procédure.
Combien de temps dure la procédure ?
La procédure peut durer plusieurs mois, souvent entre 6 et 12 mois selon le dossier, la publication et la date d’audience.
Que se passe-t-il après l’adjudication ?
L’acquéreur doit payer le prix, régler les frais, puis attendre les formalités de transfert et la remise du bien.
Quels sont les frais à prévoir ?
Il faut prévoir les frais d’avocat, de publication, de notaire et les coûts annexes liés à la vente.
Peut-on visiter le bien avant la vente ?
Oui, mais la visite dépend du dossier, de l’occupation et des modalités fixées par la publication.
L’ancien propriétaire peut-il rester dans la maison ?
Oui, parfois temporairement, si la procédure de libération n’est pas encore terminée après la vente.

Vous aimerez aussi
 Vente

 Vente
 Vente
 Vente